“Secara normatif, setiap korporasi wajib menetapkan dan melaporkan pemilik manfaatnya kepada instansi berwenang, ketidaksesuaian pelaporan beneficial ownership akan menghambat bisnis”
Transparansi struktur kepemilikan dan pengendalian korporasi kini menjadi salah satu pilar utama dalam tata kelola perusahaan yang baik.
Pemerintah Indonesia melalui berbagai regulasi mewajibkan setiap korporasi untuk mengidentifikasi dan melaporkan Beneficial Owner (BO) sebagai bentuk komitmen terhadap pencegahan penyalahgunaan badan usaha untuk kepentingan ilegal.
Kewajiban ini tidak hanya bersifat administratif, tetapi juga berkaitan erat dengan aspek kepatuhan hukum, reputasi, serta keberlanjutan bisnis.
Oleh karena itu, memahami ruang lingkup kewajiban, pentingnya akurasi, dan konsekuensi atas ketidaksesuaian pelaporan BO menjadi hal yang krusial bagi setiap pelaku usaha.
Baca juga: Hati-Hati Menjadi Risiko! Pentingnya Akurasi Data Beneficial Owner dalam Perusahaan
Kewajiban Pelaporan Beneficial Ownership (BO)
Kewajiban pelaporan Beneficial Owner (BO) di Indonesia diatur dalam Peraturan Presiden Nomor 13 Tahun 2018 tentang Penerapan Prinsip Mengenali Pemilik Manfaat dari Korporasi dalam Rangka Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang dan Tindak Pidana Pendanaan Terorisme (Perpres 13/2018).
Dalam regulasi tersebut, pemilik manfaat didefinisikan sebagai individu yang memiliki kemampuan untuk menunjuk atau memberhentikan pengurus, memiliki kendali atas korporasi, serta berhak atas dan/atau menerima manfaat dari korporasi.
Dengan kata lain, BO adalah pihak yang secara substantif menguasai atau menikmati manfaat dari suatu entitas, meskipun namanya tidak selalu tercantum secara formal dalam dokumen pendirian perusahaan.
Kriteria pemilik manfaat pada dasarnya mencerminkan unsur kepemilikan dan pengendalian. Seseorang dapat dikategorikan sebagai BO apabila:
- memiliki lebih dari 25% saham atau modal,
- menerima lebih dari 25% keuntungan tahunan,
- memiliki kewenangan mengangkat atau memberhentikan pengurus,
- mengendalikan korporasi secara langsung maupun tidak langsung, atau
- menjadi pemilik sesungguhnya atas dana yang digunakan korporasi.
Ketentuan ini berlaku tanpa membedakan kewarganegaraan, sehingga baik Warga Negara Indonesia maupun Warga Negara Asing dapat dikategorikan sebagai BO sepanjang memenuhi parameter yang ditetapkan.
Secara normatif, setiap korporasi wajib menetapkan dan melaporkan pemilik manfaatnya kepada instansi berwenang.
Perpres tersebut mewajibkan penerapan prinsip mengenali pemilik manfaat sejak tahap pendirian, pendaftaran, pengesahan, perizinan, hingga selama korporasi menjalankan kegiatan usahanya.
Informasi yang disampaikan harus akurat dan disertai surat pernyataan mengenai kebenarannya.
Penyampaian data BO dapat dilakukan oleh pendiri, pengurus, notaris, atau pihak yang diberi kuasa, sehingga tanggung jawab kepatuhan tidak hanya bersifat formalitas administratif, tetapi melekat pada pengelolaan korporasi secara keseluruhan.
Lebih lanjut, penguatan kewajiban ini ditegaskan kembali dalam Peraturan Menteri Hukum Nomor 2 Tahun 2025 tentang Verifikasi dan Pengawasan Pemilik Manfaat Korporasi (Permenkum 2/2025) yang mengatur kewajiban penetapan dan pembaruan data pemilik manfaat secara berkala setiap satu tahun sekali.
Selain melaporkan, korporasi juga diwajibkan melakukan penatausahaan dokumen serta pengisian kuesioner BO sebagai bagian dari sistem dokumentasi yang dapat diverifikasi.
Dengan demikian, pelaporan BO tidak lagi dipandang sebagai kewajiban satu kali saat pendirian, melainkan sebagai kewajiban kepatuhan berkelanjutan guna menjamin transparansi struktur kepemilikan dan mendukung integritas sistem bisnis nasional.
Baca juga: Beneficial Owner Palsu dan Kewajiban Pelaporan Pasca PERMA 3/2025
Pentingnya Akurasi dalam Pelaporan BO
Konsep Beneficial Ownership menitikberatkan pada siapa pihak yang secara nyata mengendalikan dan menikmati manfaat ekonomi dari suatu korporasi, bukan sekadar siapa yang tercatat secara administratif dalam akta pendirian.
Dalam kerangka Perpres 13/2018, pemilik manfaat dapat saja tidak tercantum secara formal, tetapi memiliki kendali efektif melalui kewenangan strategis maupun pengaruh dominan dalam pengambilan keputusan.
Oleh karena itu, akurasi pelaporan BO menjadi krusial untuk memastikan bahwa data yang disampaikan benar-benar mencerminkan struktur pengendalian yang sesungguhnya, bukan sekadar formalitas administratif.
Dari perspektif tata kelola perusahaan, keakuratan data BO merupakan fondasi transparansi dan akuntabilitas. Identifikasi yang tepat antara legal owner dan ultimate beneficial owner mencegah praktik penyamaran kepemilikan atau penggunaan nominee untuk menyembunyikan pengendali sebenarnya.
Kewajiban ini ditegaskan kembali dalam Permenkum 2/2025 yang mengatur tata cara penerapan prinsip mengenali pemilik manfaat, sehingga setiap korporasi wajib melakukan penetapan berdasarkan kondisi faktual dan didukung dokumen yang dapat diverifikasi.
Penguatan aspek akurasi semakin terlihat dengan berlakunya Permenkum tersebut yang menekankan verifikasi dan pengawasan berbasis risiko.
Melalui mekanisme ini, data BO yang dilaporkan diproses dan dianalisis secara elektronik serta dicocokkan dengan dokumen pendukung seperti identitas, NPWP, dan struktur kepemilikan. Jika ditemukan ketidaksesuaian, pemerintah dapat melakukan klarifikasi hingga pemeriksaan lanjutan.
Lebih jauh, urgensi akurasi BO juga diperkuat dalam praktik penegakan hukum. Melalui Peraturan Mahkamah Agung Nomor 3 Tahun 2025 tentang Pedoman Penanganan Perkara Tindak Pidana di Bidang Perpajakan (PERMA 3/2025), hakim diberi pedoman untuk menelusuri pihak yang benar-benar mengendalikan dan memperoleh manfaat dari korporasi, bukan hanya yang tercatat di atas kertas.
Kombinasi antara kewajiban pelaporan BO yang ketat dan pendekatan yudisial yang substantif ini menunjukkan bahwa transparansi pengendalian korporasi kini menjadi standar kepatuhan yang tidak dapat diabaikan.
Dengan demikian, akurasi pelaporan BO bukan sekadar kewajiban regulatif, tetapi bagian integral dari perlindungan reputasi, keberlanjutan usaha, dan mitigasi risiko hukum perusahaan.
Baca juga: Ini Alasan Mengapa Pelaporan Beneficial Ownership Tidak Bisa Diabaikan oleh Pelaku Usaha
Dampak Ketidaksesuaian Pelaporan Beneficial Ownership terhadap Keberlanjutan Perusahaan
Ketidaksesuaian dalam pelaporan BO, baik karena kelalaian, ketidakakuratan data, maupun penyampaian informasi yang tidak sesuai fakta, dapat menimbulkan konsekuensi administratif yang signifikan.
Berdasarkan Permenkum 2/2025, pemerintah memiliki kewenangan melakukan verifikasi, klarifikasi, hingga pemeriksaan lanjutan terhadap korporasi yang datanya dinilai tidak konsisten atau berisiko tinggi.
Apabila ketidakpatuhan terbukti, sanksi administratif dapat dijatuhkan dan berdampak langsung pada kemampuan korporasi dalam mengakses layanan administrasi badan hukum melalui sistem AHU Online.
Permenkum 2/2025 tidak hanya memperluas mekanisme pelaporan, tetapi juga menegaskan aspek penegakan hukum melalui pengenaan sanksi administratif bagi korporasi yang tidak melaporkan atau memberikan informasi pemilik manfaat secara benar.
Berdasarkan Pasal 22 Permenkum 2/2025, sanksi yang dapat dijatuhkan terdiri dari teguran, pencantuman dalam daftar hitam (blacklist), dan pemblokiran akses AHU Online.
Ketiga sanksi ini diterapkan secara berjenjang, dimulai dari teguran elektronik sebagai peringatan kepatuhan, dilanjutkan dengan publikasi daftar hitam bagi korporasi yang tetap tidak patuh, hingga pemblokiran akses sebagai sanksi terberat yang secara praktis dapat menghambat berbagai tindakan korporasi.
Dalam kondisi tertentu, Menteri bahkan dapat langsung menjatuhkan sanksi tanpa melalui tahapan berjenjang apabila pelanggaran dinilai berat atau berulang.
Ketentuan ini menegaskan bahwa pelaporan pemilik manfaat bukan sekadar kewajiban administratif, melainkan bagian dari tata kelola korporasi yang transparan dan akuntabel.
Selain sanksi administratif, ketidaksesuaian pelaporan BO juga dapat berdampak pada aspek operasional dan hubungan bisnis. Lembaga perbankan, investor, dan mitra usaha pada umumnya menerapkan prinsip kehati-hatian (due diligence) dengan menilai transparansi struktur kepemilikan suatu perusahaan.
Data BO yang tidak akurat atau tidak diperbarui dapat menimbulkan keraguan terhadap integritas dan kredibilitas perusahaan, sehingga berisiko menghambat pembukaan rekening, pencairan fasilitas pembiayaan, maupun kerja sama strategis.
Dalam konteks persaingan usaha, reputasi yang tercoreng akibat isu ketidaktransparanan dapat berdampak jangka panjang terhadap kepercayaan pasar.
Dari perspektif hukum, ketidaksesuaian pelaporan BO berpotensi menimbulkan implikasi yang lebih serius apabila berkaitan dengan dugaan tindak pidana, seperti pencucian uang, pendanaan terorisme, atau tindak pidana perpajakan.
Sejalan dengan pendekatan substantif dalam PERMA 3/2025, aparat penegak hukum dan hakim dapat menelusuri siapa pihak yang sebenarnya mengendalikan dan menikmati manfaat dari korporasi, terlepas dari siapa yang tercatat secara formal.
Dengan demikian, pelaporan BO yang tidak benar justru dapat memperbesar risiko pertanggungjawaban hukum bagi pengendali sesungguhnya serta mengancam keberlanjutan usaha secara menyeluruh.
Ketidaksesuaian Pelaporan Beneficial Ownership
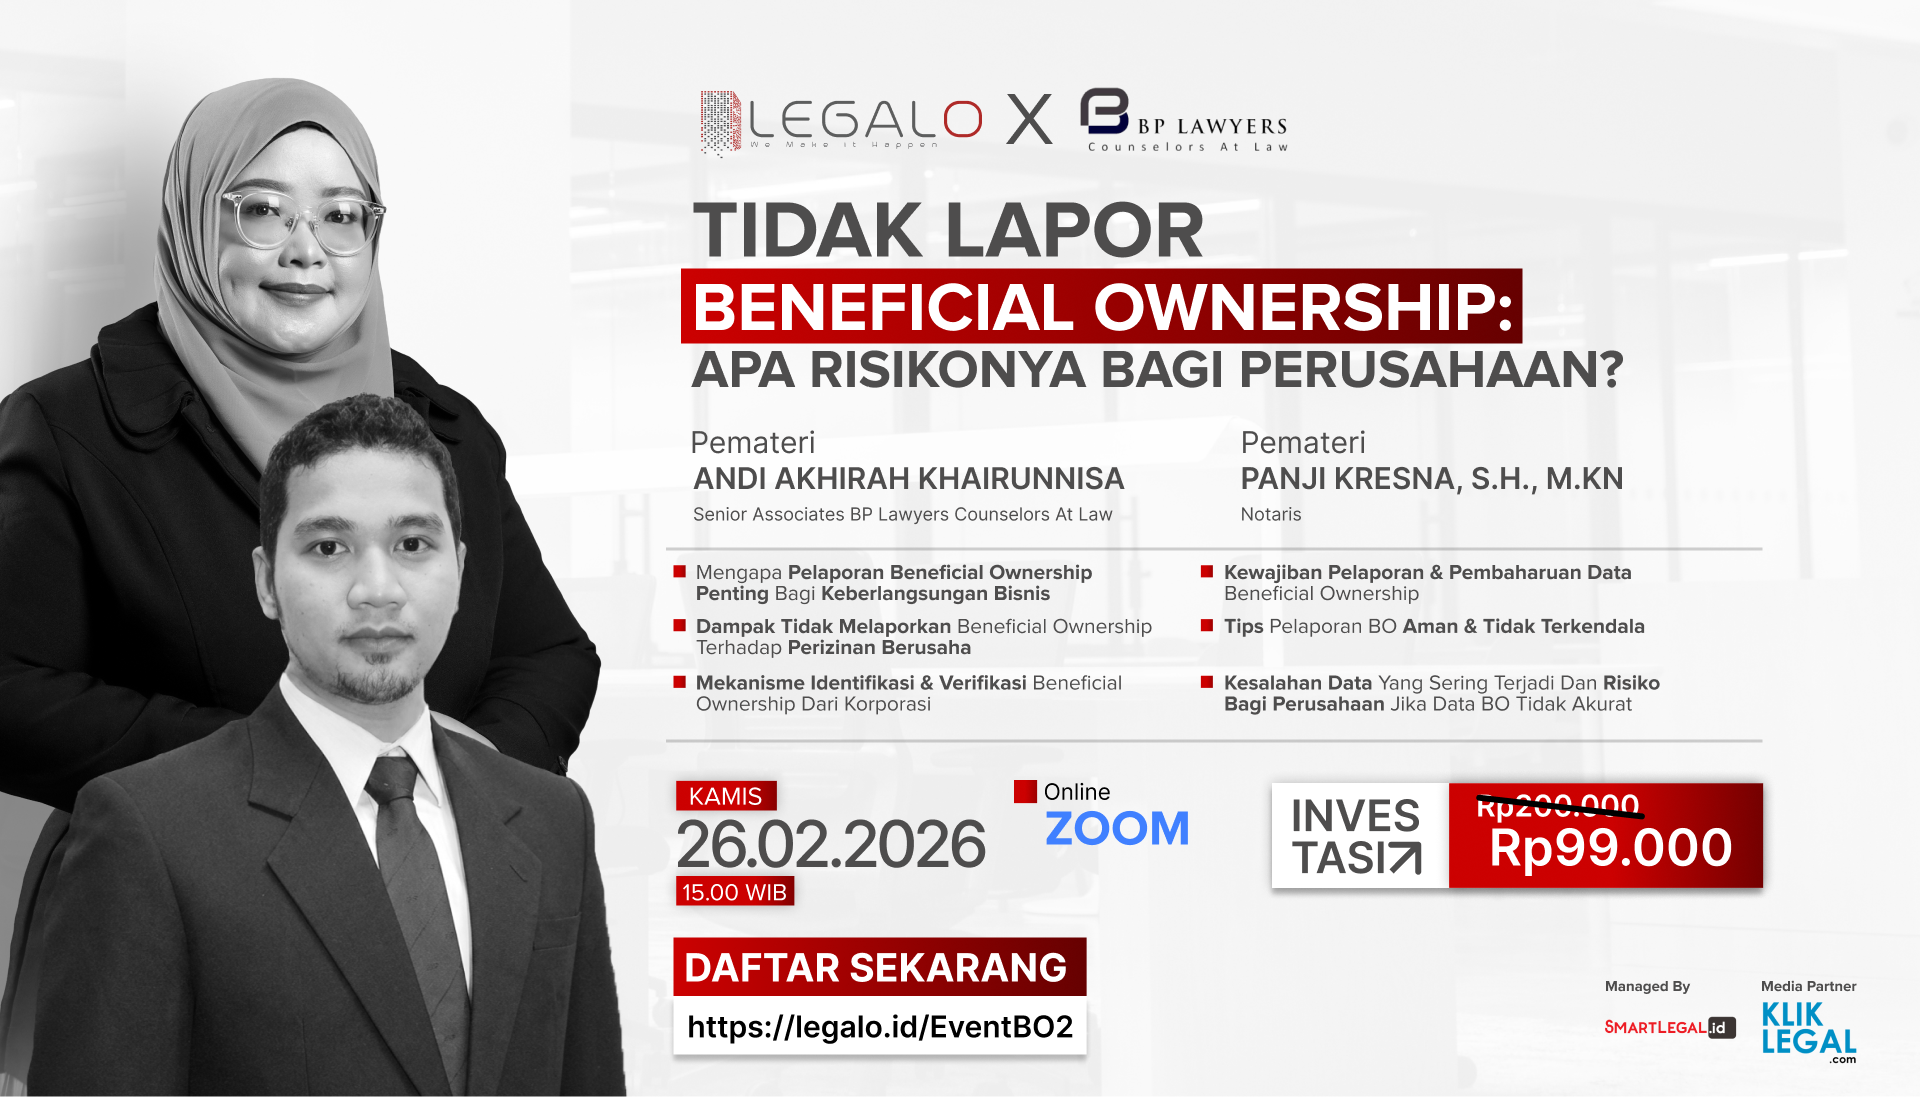
Jangan lewatkan kesempatan untuk mendalami topik penting terkait pelaporan data Beneficial Ownership bersama para ahli di bidangnya!
Masih ragu atau mengalami kendala dalam menetapkan pemilik manfaat perusahaan Anda? Tim Prolegal Indonesia siap memberikan pendampingan dan analisis yang komprehensif sesuai ketentuan yang berlaku. Segera konsultasikan kebutuhan Anda melalui tautan yang tersedia di bawah ini.
Author: Sabilla Salsabilla
Editor: Genies Wisnu Pradana