“Pemegang saham tidak hadir dalam RUPS Tahunan? Rapat tetap dapat dilaksanakan selama kuorum, pemanggilan, dan pengambilan keputusan memenuhi ketentuan UU PT. Periksa prosedurnya sebelum persetujuan laporan tahunan tertunda.”
Rapat Umum Pemegang Saham (RUPS) Tahunan sudah dijadwalkan. Direksi telah menyiapkan laporan tahunan, Dewan Komisaris menyelesaikan penelaahan, dan undangan telah dikirimkan kepada seluruh pemegang saham.
Namun, menjelang pelaksanaan rapat, salah satu pemegang saham dengan kepemilikan signifikan menyatakan tidak dapat hadir.
Situasi tersebut dapat menimbulkan keraguan bagi Direksi dan Corporate Secretary. Apakah RUPS harus ditunda? Apakah keputusan yang diambil tanpa kehadiran seluruh pemegang saham tetap sah?
Pemegang saham tidak hadir dalam RUPS tahunan bukan berarti rapat otomatis batal.
Berdasarkan Pasal 86 ayat (1) Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT), RUPS dengan ketentuan kuorum umum dapat dilangsungkan apabila lebih dari setengah bagian seluruh saham dengan hak suara hadir atau diwakili, kecuali undang-undang atau anggaran dasar menetapkan kuorum lebih besar.
Namun, terpenuhinya kuorum kehadiran belum otomatis membuat seluruh keputusan sah.
Perseroan tetap harus memastikan pemanggilan, mekanisme pemungutan suara, serta dokumentasi keputusan dilakukan sesuai ketentuan.
Hal ini semakin penting menjelang batas waktu penyelenggaraan RUPS Tahunan, yaitu paling lambat enam bulan setelah tahun buku berakhir.
Terlebih, Peraturan Menteri Hukum Nomor 49 Tahun 2025 (Permenkum 49/2025) juga mengatur kewajiban penyampaian persetujuan laporan tahunan melalui Sistem Administrasi Badan Hukum (SABH).
Karena itu, ketidakhadiran pemegang saham perlu ditangani melalui perencanaan kuorum dan administrasi RUPS yang tepat, bukan dengan memaksakan keputusan tanpa memenuhi persyaratan.
Apakah RUPS Tahunan Sah Jika Ada Pemegang Saham yang Tidak Hadir?
Ya. RUPS Tahunan tetap dapat dilaksanakan meskipun sebagian pemegang saham tidak hadir, sepanjang memenuhi kuorum kehadiran, prosedur pemanggilan, dan persyaratan pengambilan keputusan yang berlaku.
Pasal 85 ayat (1) UU PT memberikan hak kepada pemegang saham untuk menghadiri RUPS sendiri atau melalui kuasa.
Artinya, ketidakhadiran secara fisik tidak selalu berarti pemegang saham kehilangan kesempatan berpartisipasi.
Bahkan, jika pemegang saham tidak menghadiri rapat dan tidak memberikan kuasa, RUPS masih dapat berlangsung apabila jumlah saham dengan hak suara yang hadir atau diwakili telah memenuhi kuorum.
Namun, ketidakhadiran tersebut tidak menghapus hak kepemilikan saham.
Perusahaan juga tidak boleh menggunakan absennya seorang pemegang saham sebagai alasan untuk mengeluarkannya dari Perseroan.
Baca Juga: Pemegang Saham Tidak Hadir dalam RUPS, Bisakah Dikeluarkan?
Berapa Kuorum Kehadiran RUPS Tahunan?
Pasal 86 ayat (1) UU PT menetapkan kuorum umum RUPS pertama sebesar lebih dari 1/2 bagian seluruh saham dengan hak suara.
Artinya, jumlah kehadiran harus lebih dari 50%, bukan tepat 50%.
Namun, ketentuan tersebut berlaku sepanjang undang-undang dan/atau anggaran dasar tidak menetapkan kuorum yang lebih besar.
Perlu dipahami bahwa kuorum dihitung berdasarkan jumlah saham dengan hak suara, bukan jumlah orang yang datang.
Contoh Perhitungan Kuorum RUPS Tahunan
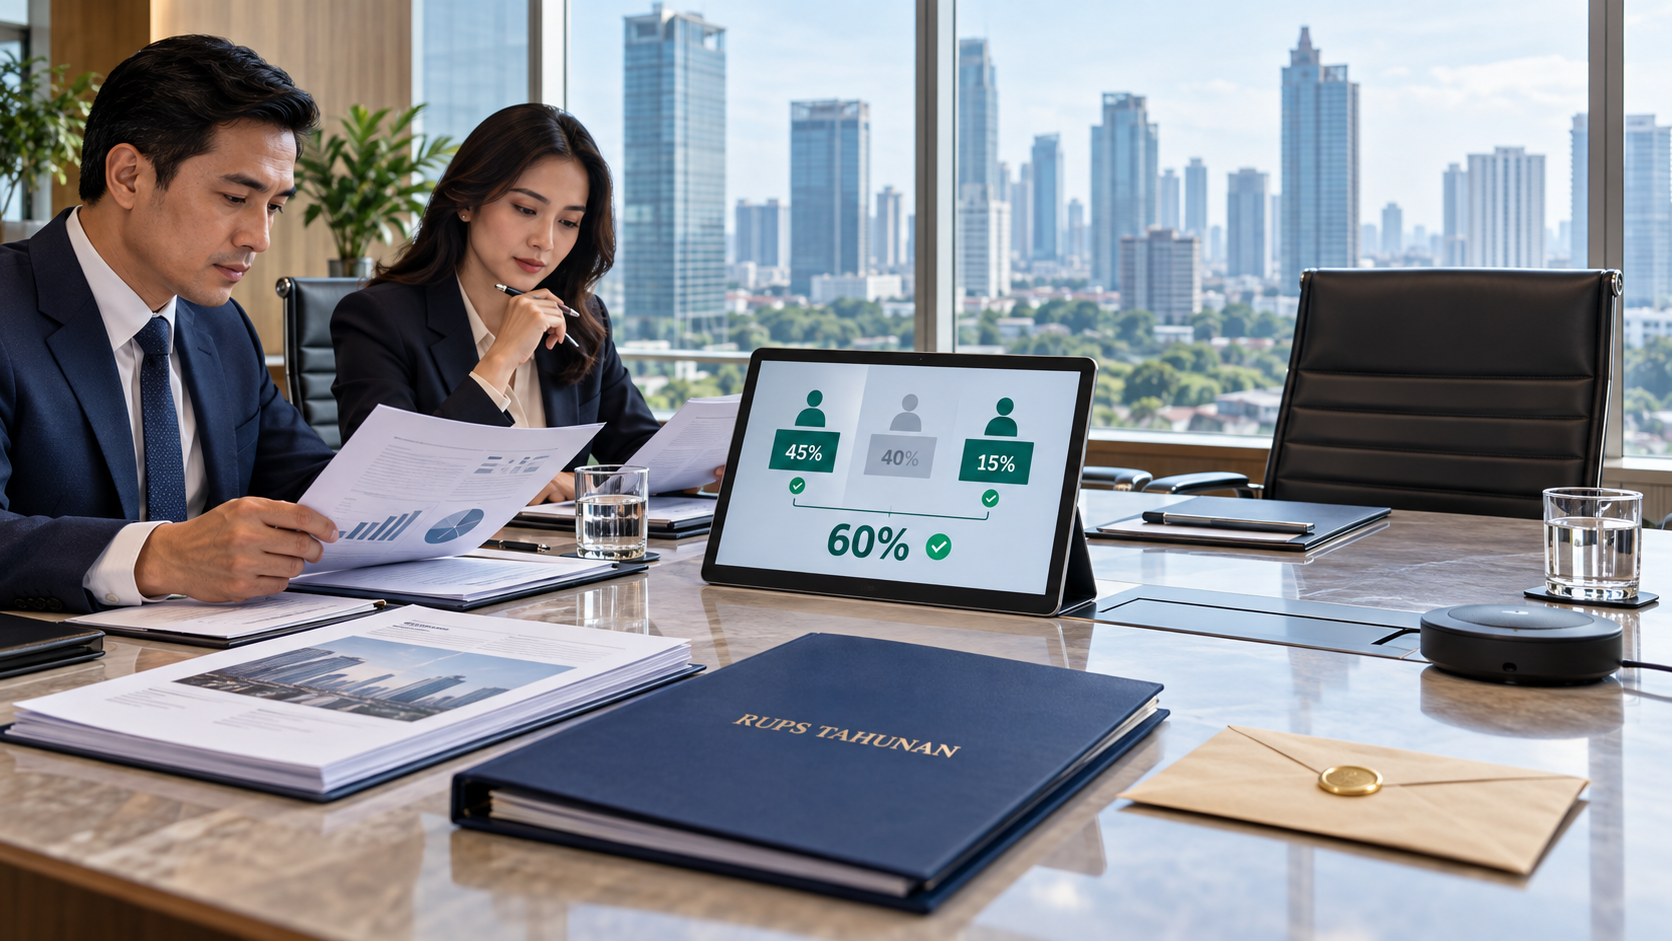
Misalnya, sebuah PT memiliki tiga pemegang saham dengan komposisi berikut:
| Pemegang saham | Kepemilikan | Kehadiran |
| Pemegang Saham A | 45% | Hadir |
| Pemegang Saham B | 40% | Tidak hadir |
| Pemegang Saham C | 15% | Hadir |
| Total hadir | 60% | Kuorum umum terpenuhi |
Dalam contoh tersebut, Pemegang Saham B tidak hadir meskipun memiliki 40% saham.
Namun, jumlah saham yang hadir mencapai 60%, sehingga RUPS pertama memenuhi ketentuan kuorum umum Pasal 86 ayat (1) UU PT.
Sebaliknya, apabila hanya Pemegang Saham A yang hadir, jumlah kehadiran baru mencapai 45%.
RUPS pertama belum memenuhi kuorum umum sehingga tidak dapat mengambil keputusan.
Simulasi tersebut mengasumsikan seluruh saham memiliki hak suara, tidak ada persyaratan kuorum yang lebih tinggi dalam anggaran dasar, dan agenda rapat menggunakan ketentuan kuorum umum.
Apakah Kehadiran Mayoritas Otomatis Membuat Keputusan Sah?
Tidak.
Perusahaan harus membedakan kuorum kehadiran dengan persyaratan persetujuan keputusan.
Kuorum kehadiran menentukan apakah RUPS dapat dilangsungkan dan berwenang mengambil keputusan.
Sementara itu, persyaratan persetujuan menentukan apakah usulan dalam agenda rapat disetujui secara sah.
Pasal 87 ayat (1) UU PT mengutamakan pengambilan keputusan melalui musyawarah untuk mufakat.
Apabila mufakat tidak tercapai, Pasal 87 ayat (2) mengatur bahwa keputusan dengan ketentuan umum sah jika disetujui lebih dari 1/2 jumlah suara yang dikeluarkan, kecuali terdapat persyaratan suara setuju yang lebih besar.
Sebagai contoh, apabila pemegang saham yang hadir mewakili 60% saham dengan hak suara dan seluruhnya mengeluarkan suara, keputusan dengan ketentuan umum harus memperoleh persetujuan lebih dari setengah suara yang dikeluarkan dalam rapat tersebut.
Karena itu, perusahaan tidak boleh hanya memastikan jumlah saham yang hadir.
Jumlah suara setuju untuk setiap agenda juga harus diperiksa.
Apakah Semua Agenda RUPS Tahunan Menggunakan Kuorum yang Sama?
Tidak selalu.
Untuk agenda tahunan yang menggunakan ketentuan umum, seperti persetujuan laporan tahunan dan penetapan penggunaan laba bersih, perusahaan pada prinsipnya dapat mengacu pada Pasal 86 dan Pasal 87 UU PT.
Namun, apabila RUPS Tahunan juga membahas keputusan yang memiliki persyaratan khusus, kuorumnya dapat berbeda.
Misalnya, RUPS sekaligus mengagendakan perubahan anggaran dasar.
Pasal 88 UU PT menetapkan kuorum dan persyaratan persetujuan tersendiri untuk agenda tersebut.
| Jenis agenda | Kuorum RUPS pertama | Kuorum RUPS kedua |
| Agenda dengan kuorum umum | Lebih dari 1/2 saham dengan hak suara | Paling sedikit 1/3 |
| Perubahan anggaran dasar | Paling sedikit 2/3 | Paling sedikit 3/5 |
| Penggabungan, peleburan, pengambilalihan, pemisahan, atau pembubaran | Paling sedikit 3/4 | Paling sedikit 2/3 |
Angka di atas merupakan ketentuan dasar UU PT. Persyaratan suara setuju juga harus diperiksa secara terpisah, termasuk ketentuan yang lebih besar dalam anggaran dasar atau peraturan khusus.
Artinya, sebuah RUPS Tahunan mungkin memenuhi kuorum untuk menyetujui laporan tahunan, tetapi belum tentu memiliki kuorum untuk memutus perubahan anggaran dasar.
Hal tersebut perlu diperhatikan terutama bagi perusahaan yang menyelenggarakan beberapa agenda korporasi dalam satu rapat.
Untuk PT yang memiliki investor strategis atau struktur joint venture, perusahaan juga perlu memeriksa pengaturan khusus dalam anggaran dasar.
Ketentuan kontraktual dalam perjanjian pemegang saham juga perlu diperhatikan, dengan tetap membedakan kewajiban berdasarkan kontrak dari persyaratan sahnya keputusan menurut UU PT.
Bagaimana Jika Kuorum RUPS Pertama Tidak Tercapai?
Jika jumlah saham yang hadir atau diwakili tidak memenuhi kuorum, RUPS pertama tidak dapat mengambil keputusan yang mensyaratkan kuorum tersebut.
Namun, Perseroan masih memiliki mekanisme lanjutan berdasarkan Pasal 86 UU PT.
1. Catat Kegagalan Kuorum RUPS Pertama
Apabila kuorum tidak tercapai, rapat tetap perlu didokumentasikan.
Penjelasan Pasal 86 ayat (2) UU PT menegaskan bahwa rapat pertama yang tidak memenuhi kuorum tetap dibuka dan ditutup dengan dibuatkan notulen yang menerangkan bahwa rapat tidak dapat dilanjutkan karena kuorum tidak tercapai.
Dokumentasi ini penting sebagai dasar penyelenggaraan RUPS kedua.
2. Lakukan Pemanggilan RUPS Kedua
Pasal 86 ayat (3) mengatur bahwa pemanggilan RUPS kedua harus menyebutkan RUPS pertama telah dilangsungkan dan tidak mencapai kuorum.
Untuk agenda dengan kuorum umum, Pasal 86 ayat (4) menetapkan kuorum RUPS kedua paling sedikit 1/3 bagian seluruh saham dengan hak suara, kecuali anggaran dasar menentukan jumlah yang lebih besar.
Namun, perusahaan tidak boleh menggunakan kuorum 1/3 untuk agenda yang memiliki persyaratan khusus, seperti perubahan anggaran dasar.
3. Perhatikan Jangka Waktu RUPS Kedua
Pasal 86 ayat (8) dan ayat (9) UU PT mengatur bahwa:
- Pemanggilan RUPS kedua dilakukan paling lambat tujuh hari sebelum rapat dilangsungkan.
- RUPS kedua diselenggarakan paling cepat 10 hari dan paling lambat 21 hari setelah RUPS pertama.
Ketentuan ini harus diperhitungkan ketika perusahaan menyusun kalender penyelenggaraan RUPS Tahunan.
4. Bagaimana Jika RUPS Kedua Juga Gagal?
Jika kuorum RUPS kedua juga tidak terpenuhi, Perseroan dapat mengajukan permohonan kepada ketua pengadilan negeri yang wilayah hukumnya meliputi tempat kedudukan Perseroan.
Berdasarkan Pasal 86 ayat (5), permohonan tersebut bertujuan memperoleh penetapan kuorum untuk RUPS ketiga.
Dengan demikian, penetapan pengadilan bukan pengganti RUPS kedua.
Perseroan tetap perlu mengikuti tahapan yang telah ditentukan.
Baca Juga: Awas Deadlock! Solusi Kuorum RUPS Tidak Tercapai
Bagaimana Pemegang Saham yang Absen Bisa Tetap Berpartisipasi?
Sebelum memutuskan menunda RUPS, Direksi dan Corporate Secretary sebaiknya memeriksa opsi kehadiran yang diperbolehkan UU PT.
Ada tiga mekanisme yang dapat dipertimbangkan sesuai kondisi Perseroan.
1. Memberikan Surat Kuasa untuk Menghadiri RUPS
Pasal 85 ayat (1) UU PT mengatur bahwa pemegang saham dapat hadir sendiri atau diwakili berdasarkan surat kuasa.
Mekanisme ini berguna ketika pemegang saham tidak dapat menghadiri rapat karena perjalanan bisnis, kondisi kesehatan, atau kendala jadwal.
Namun, perusahaan perlu memperhatikan pihak yang menerima kuasa.
Pasal 85 ayat (4) UU PT melarang anggota Direksi, Dewan Komisaris, dan karyawan Perseroan bertindak sebagai kuasa pemegang saham dalam pemungutan suara.
Penjelasan pasal tersebut menyatakan bahwa saham yang diwakili pihak-pihak tersebut tetap dapat dihitung untuk kuorum kehadiran.
Namun, mereka tidak berhak mengeluarkan suara sebagai kuasa pemegang saham.
Karena itu, Direksi tidak sebaiknya langsung menganggap semua surat kuasa memberikan hak suara yang dapat digunakan dalam rapat.
Periksa identitas penerima kuasa, kewenangannya, serta persyaratan dokumen sebelum RUPS berlangsung.
2. Menyelenggarakan RUPS Elektronik
Pasal 77 ayat (1) UU PT memperbolehkan RUPS diselenggarakan melalui telekonferensi, konferensi video, atau sarana elektronik lainnya.
Persyaratannya, seluruh peserta harus dapat saling melihat, mendengar secara langsung, dan berpartisipasi dalam rapat.
Kuorum kehadiran dan persyaratan pengambilan keputusan tetap berlaku.
Peserta yang mengikuti RUPS secara elektronik diperhitungkan sesuai ketentuan Pasal 77.
Namun, terdapat persyaratan dokumentasi khusus.
Pasal 77 ayat (4) mengatur bahwa risalah RUPS elektronik harus disetujui dan ditandatangani oleh seluruh peserta RUPS.
Karena itu, perusahaan perlu memastikan kesiapan sistem serta mekanisme persetujuan risalah sebelum memilih format elektronik.
Bagi pemegang saham yang berada di luar kota atau luar negeri, opsi ini dapat mengurangi hambatan perjalanan tanpa mengabaikan persyaratan hukum.
3. Menggunakan Keputusan Pemegang Saham di Luar RUPS
Pasal 91 UU PT memungkinkan pengambilan keputusan di luar RUPS atau circular resolution.
Keputusan tersebut mempunyai kekuatan hukum yang sama dengan keputusan RUPS apabila seluruh pemegang saham dengan hak suara menyetujui usul secara tertulis dan menandatanganinya.
Mekanisme ini dapat dipertimbangkan ketika pemegang saham sulit menghadiri rapat secara bersamaan, tetapi seluruhnya sepakat terhadap keputusan yang akan diambil.
Namun, keputusan sirkuler tidak cocok untuk kondisi ketika terdapat pemegang saham yang menolak memberikan persetujuan.
Satu pemegang saham dengan hak suara yang tidak menyetujui usul tertulis berarti persyaratan Pasal 91 belum terpenuhi.
Karena itu, perusahaan perlu menilai kemungkinan memperoleh persetujuan seluruh pemegang saham sebelum memilih mekanisme tersebut.
Bagaimana Memastikan Pemanggilan dan Risalah RUPS Sah?
Ketidakhadiran pemegang saham tidak otomatis menjadi masalah hukum.
Namun, persoalan dapat muncul jika pemanggilan tidak dilakukan sesuai ketentuan atau keputusan diambil tanpa memenuhi persyaratan.
Periksa Tata Cara Pemanggilan
Pasal 81 UU PT mengatur bahwa pada prinsipnya Direksi melakukan pemanggilan RUPS.
Berdasarkan Pasal 82 ayat (1), pemanggilan RUPS pertama dilakukan paling lambat 14 hari sebelum rapat, dengan tidak memperhitungkan tanggal pemanggilan dan tanggal RUPS.
Pemanggilan dilakukan melalui surat tercatat dan/atau iklan dalam surat kabar sesuai ketentuan.
Panggilan harus memuat informasi tanggal, waktu, tempat, serta mata acara rapat.
Dokumen yang berkaitan dengan agenda juga harus tersedia bagi pemegang saham sesuai Pasal 82.
Perusahaan perlu menyimpan bukti pemanggilan untuk menunjukkan bahwa kesempatan menghadiri rapat telah diberikan sebagaimana mestinya.
Siapkan Risalah RUPS
Pasal 90 ayat (1) UU PT mewajibkan setiap RUPS dibuatkan risalah.
Untuk RUPS biasa, risalah ditandatangani ketua rapat dan paling sedikit satu pemegang saham yang ditunjuk dari dan oleh peserta RUPS.
Pasal 90 ayat (2) memberikan pengecualian terhadap persyaratan tanda tangan tersebut apabila risalah dibuat dalam bentuk akta notaris.
Artinya, pembuatan akta notaris tidak menghapus kewajiban adanya risalah RUPS.
Untuk RUPS elektronik, ketentuan khusus Pasal 77 ayat (4) mengenai persetujuan dan tanda tangan seluruh peserta juga perlu diperhatikan.
Bagaimana Jika Pemegang Saham Menggugat Keputusan RUPS?
Pasal 61 UU PT memberi hak kepada pemegang saham untuk mengajukan gugatan terhadap Perseroan jika dirugikan akibat tindakan Perseroan yang dianggap tidak adil dan tanpa alasan wajar, termasuk akibat keputusan RUPS.
Namun, ketidakhadiran seorang pemegang saham tidak otomatis membuat keputusan RUPS dapat dibatalkan.
Penilaian perlu memperhatikan prosedur pemanggilan, kuorum, mekanisme pengambilan keputusan, serta kondisi yang menimbulkan kerugian.
Karena itu, dokumentasi penyelenggaraan RUPS merupakan bagian penting dari tata kelola Perseroan.
Bagaimana Mengatur Jadwal RUPS Tahunan agar Tidak Melewati Tenggat?
Pasal 78 ayat (2) UU PT menetapkan bahwa RUPS Tahunan wajib diselenggarakan paling lambat enam bulan setelah tahun buku berakhir.
Jika tahun buku perusahaan berakhir pada 31 Desember, batas penyelenggaraan RUPS Tahunan adalah 30 Juni tahun berikutnya.
Namun, perusahaan sebaiknya tidak menjadwalkan RUPS pertama terlalu dekat dengan batas waktu tersebut.
Mengapa?
Karena kegagalan kuorum dapat menyebabkan kebutuhan penyelenggaraan RUPS kedua dengan interval yang sudah ditentukan undang-undang.
Contoh Risiko Penjadwalan Terlalu Dekat Tenggat
Misalnya, RUPS Tahunan pertama dijadwalkan pada 24 Juni, tetapi tidak mencapai kuorum.
Berdasarkan Pasal 86 ayat (9) UU PT, RUPS kedua paling cepat dapat dilangsungkan 10 hari setelah rapat pertama.
Artinya, tanggal paling awal adalah 4 Juli.
Jika tahun buku berakhir pada 31 Desember, RUPS kedua tersebut sudah berada di luar batas enam bulan untuk penyelenggaraan RUPS Tahunan.
Walaupun rapat tetap perlu ditindaklanjuti melalui prosedur yang berlaku, perusahaan sudah menghadapi persoalan kepatuhan terhadap tenggat penyelenggaraan.
Karena itu, langkah yang lebih tepat adalah:
- Menyelesaikan laporan tahunan dan penelaahan Dewan Komisaris lebih awal.
- Memeriksa ketersediaan pemegang saham sebelum menetapkan tanggal rapat.
- Menyiapkan mekanisme surat kuasa atau kehadiran elektronik jika diperlukan.
- Memastikan pemanggilan sesuai batas waktu.
- Menyediakan cadangan waktu apabila RUPS pertama gagal mencapai kuorum.
Dengan perencanaan tersebut, perusahaan dapat mengurangi risiko keterlambatan akibat ketidakhadiran pemegang saham.
Apa Hubungan RUPS Tahunan dengan Kewajiban Pelaporan SABH?
Persetujuan laporan tahunan bukan hanya keputusan internal Perseroan.
Permenkum 49/2025 mengatur kewajiban administrasi atas persetujuan laporan tahunan bagi Perseroan persekutuan modal.
Berdasarkan Pasal 16 ayat (1), Direksi menyampaikan laporan tahunan kepada RUPS setelah ditelaah Dewan Komisaris paling lambat enam bulan setelah tahun buku berakhir.
Pasal 16 ayat (2) kemudian mengatur bahwa persetujuan atas laporan tahunan oleh RUPS dimuat dalam akta notaris.
Selanjutnya, Pasal 16 ayat (3) mewajibkan persetujuan tersebut disampaikan kepada Menteri oleh Direksi melalui notaris paling lama 30 hari kalender sejak tanggal akta notaris ditandatangani.
Penyampaiannya dilakukan secara elektronik melalui SABH.
Dokumen pendukungnya meliputi:
- akta notaris mengenai persetujuan laporan tahunan; dan
- laporan tahunan Perseroan.
Dengan demikian, perusahaan memiliki dua kewajiban yang perlu dibedakan:
Pertama, menyelenggarakan RUPS Tahunan dan mengupayakan persetujuan laporan tahunan sesuai ketentuan.
Kedua, menyampaikan persetujuan laporan tahunan yang telah diperoleh melalui notaris dan SABH dalam jangka waktu yang ditetapkan.
Apa Risiko Jika Persetujuan Laporan Tahunan Tidak Disampaikan?
Pasal 17 dan Pasal 18 Permenkum 49/2025 mengatur sanksi administratif berupa teguran tertulis dan pemblokiran akses SABH.
Namun, keterlambatan tidak otomatis langsung menyebabkan pemblokiran.
Perseroan terlebih dahulu dapat menerima teguran tertulis melalui notifikasi SABH dan/atau surat elektronik.
Apabila kewajiban tetap tidak dipenuhi dalam waktu 30 hari kalender sejak tanggal notifikasi teguran pada SABH, Perseroan dikenai sanksi pemblokiran akses.
Pemblokiran tersebut berupa penutupan akses Perseroan pada SABH.
Akibatnya, pengurusan administrasi badan hukum yang membutuhkan akses tersebut dapat terhambat.
Namun, pemblokiran SABH bukan berarti seluruh kegiatan operasional perusahaan otomatis dihentikan.
Jika akses telah diblokir karena kewajiban laporan tahunan, Pasal 19 dan Pasal 20 Permenkum 49/2025 mengatur mekanisme pembukaan akses dengan memenuhi dokumen yang dipersyaratkan.
Baca Juga: Awas Blokir! Deadline Laporan Tahunan PT 2026
Checklist sebelum Menyelenggarakan RUPS Tahunan
Agar ketidakhadiran pemegang saham tidak menimbulkan masalah administratif, Direksi dan Corporate Secretary sebaiknya memeriksa hal-hal berikut:
- Anggaran dasar. Periksa ketentuan kuorum, pemanggilan, dan pengambilan keputusan yang berlaku bagi Perseroan.
- Daftar pemegang saham. Pastikan kepemilikan dan hak suara yang digunakan dalam perhitungan masih sesuai.
- Agenda RUPS. Bedakan keputusan dengan kuorum umum dan agenda yang memerlukan persyaratan khusus.
- Jadwal rapat. Pastikan tersedia waktu yang memadai sebelum tenggat RUPS Tahunan.
- Bukti pemanggilan. Simpan dokumen pemanggilan kepada seluruh pemegang saham.
- Surat kuasa. Periksa identitas penerima kuasa dan pembatasan hak suara menurut Pasal 85 UU PT.
- Kesiapan RUPS elektronik. Pastikan sistem memungkinkan peserta berpartisipasi serta mekanisme risalah dapat dipenuhi.
- Dokumen laporan tahunan. Pastikan laporan telah disiapkan Direksi dan ditelaah Dewan Komisaris.
- Notaris. Koordinasikan dokumentasi persetujuan laporan tahunan dalam akta notaris.
- Pelaporan SABH. Pastikan persetujuan laporan tahunan yang telah ditetapkan disampaikan sesuai tenggat Permenkum 49/2025.
Dengan persiapan tersebut, perusahaan dapat mengetahui risiko kuorum sebelum rapat dimulai serta menyiapkan alternatif yang sesuai.
Pemegang Saham Tidak Hadir? Pastikan RUPS Tahunan Tetap Sah
Ketidakhadiran pemegang saham tidak selalu menjadi alasan untuk menunda RUPS Tahunan.
Namun, Perseroan perlu memastikan kuorum kehadiran, jumlah suara setuju, pemanggilan, dan dokumentasi keputusan memenuhi ketentuan UU PT serta anggaran dasar.
Apabila terdapat pemegang saham yang berhalangan, perusahaan dapat mempertimbangkan surat kuasa, penyelenggaraan RUPS elektronik, atau keputusan sirkuler sesuai persyaratan masing-masing.
Jika kuorum tidak terpenuhi, prosedur RUPS kedua dan kemungkinan RUPS ketiga harus dijalankan sebagaimana ketentuan.
Persiapan tersebut semakin penting karena persetujuan laporan tahunan juga memiliki kewajiban administrasi melalui SABH yang perlu diselesaikan tepat waktu.
RUPS Tahunan perusahaan terkendala kehadiran pemegang saham? Percayakan pengurusan administrasi RUPS Tahunan kepada Prolegal.id, mulai dari persiapan dokumen dan akta notaris hingga penyampaian persetujuan laporan tahunan melalui SABH.
Author: Annisa Rendanianti